માઇક્રો ઉદ્યોગોને રિકવરીમાં તકલીફઃ ગતિ પકડી રહેલા નાના ઉદ્યોગો
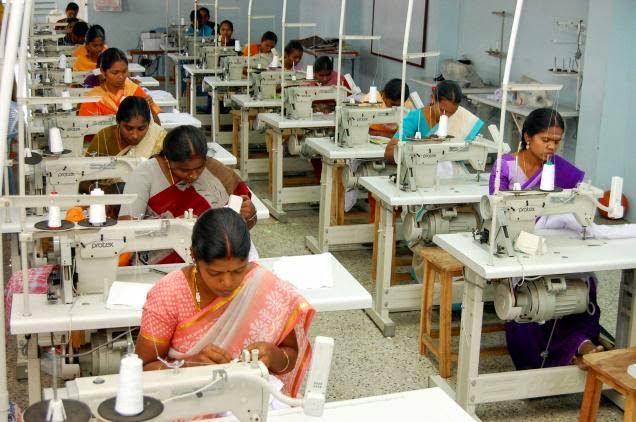 માઇક્રો ઉદ્યોગોને રિકવરીમાં તકલીફઃ ગતિ પકડી રહેલા નાના ઉદ્યોગો : સૂક્ષ્મ ઉદ્યોગોની વધી રહેલી ફસાયેલી મૂડીને કારણે ધિરાણ મળવાની પડી રહેલી મુશ્કેલી
કોરોના મહામારી પછી દેશના મોટા ભાગના ઔદ્યોગિક ક્ષેત્રોમાં ધિરાણની ગુણવત્તા (એસેટ ક્વોલિટી)માં સુધારો નોંધાયો છે, પરંતુ સૂક્ષ્મ ઉદ્યોગો-Micro Enterprisesના કિસ્સામાં ખરાબ લોન અથવા એનપીએનું પ્રમાણ વધતું હોવાથી તેમની નાણાકીય સ્થિતિ પર ગંભીર અને અવળી અસર પડી રહી છે. કુલ સક્રિય MSME ક્રેડિટ ખાતાઓમાં 84.4 ટકા જેટલો મોટો હિસ્સો ધરાવતા આ સૂક્ષ્મ ક્ષેત્રમાં એનપીએ ઘટવાને બદલે અટકી જતાં તેમની રોજગારી સર્જન અને નવા સાહસિકો ઊભા કરવાની ક્ષમતા પર જોખમ ઊભું થયું છે. આ જ રીતે, નાના ઔદ્યોગિક એકમો પર તેની અસર જોઈએ તો, સૂક્ષ્મ ઉદ્યોગોની સરખામણીએ તેમની એનપીએમાં સુધારો થયો છે અને તેમની સ્થિતિ પ્રમાણમાં મજબૂત થઈ છે, પરંતુ ઓપરેશનલ કેશફ્લોના ચક્ર અને વધતી કાર્યકારી મૂડીની જરૂરિયાતો સામે સમાન કડક ધિરાણ નિયમોના કારણે તેઓ પણ હજુ સંપૂર્ણ જોખમમુક્ત નથી થયા અને નાણાકીય ભીંસનો સામનો કરી રહ્યા છે.
વર્તમાન સ્થિતિની સરળ ભાષામાં સમજૂતી
ભારતીય અર્થતંત્રમાં સૂક્ષ્મ, નાના અને મધ્યમ ઉદ્યોગોના ક્ષેત્ર કરોડરજ્જુ સમાન છે, જે દેશની કુલ જીડીપી જીડીપીમાં ત્રીજા ભાગનું અને કુલ નિકાસમાં અડધા ભાગનું યોગદાન આપે છે. ખેતી પછી તે સૌથી વધુ રોજગારી આપતું ક્ષેત્ર છે. પરંતુ હાલની સ્થિતિ દર્શાવે છે કે આ ક્ષેત્રની અંદર પણ અસમાન રિકવરી જોવા મળી રહી છે:
બેડ લોનના આંકડા શું કહે છે?
નાણાકીય વર્ષ 2019 થી 2025 વચ્ચે મોટા ઉદ્યોગોના એનપીએ રેશિયોમાં 17.13 ટકાનો મોટો ઘટાડો થયો છે, જ્યારે સમગ્ર સુક્ષ્મ, નાના અને મધ્યમ ઉદ્યોગોના ક્ષેત્રમાં માત્ર 8.11 ટકાનો ઘટાડો નોંધાયો છે. સૂક્ષ્મ (માઇક્રો) ઉદ્યોગોની સ્થિતિ સૌથી વધુ ચિંતાજનક છે. નાણાકીય વર્ષ 2021 ના બીજા ક્વાર્ટરથી 2026 ના ત્રીજા ક્વાર્ટર સુધીમાં માઇક્રો ઉદ્યોગોની એનપીએમાં માત્ર 0.6 ટકાનો નજીવો ઘટાડો થયો છે. આ સરખામણીમાં નાના અને મધ્યમ ઉદ્યોગોએ ઘણો સુધારો કર્યો છે, જેના કારણે માઇક્રો અને સ્મોલ ઉદ્યોગો વચ્ચેનો એનપીએ તફાવત 0.1 ટકાથી વધીને 1.1 ટકા થઈ ગયો છે.
ધિરાણ આપનારી સંસ્થાઓની સ્થિતિ
માઇક્રો અને સ્મોલ એકમોને ધિરાણ આપતી એનબીએફસીમાં બેડ લોનનું પ્રમાણ નાણાકીય વર્ષ 2026 ના બીજા ક્વાર્ટરમાં વધીને 2.7 ટકાના સ્તરે પહોંચી ગયું છે, જે તેમને સૌથી જોખમી ધિરાણકર્તા બનાવે છે. તેમ જ જાહેર ક્ષેત્રની સરકારી બેંકોમાં એનપીએ ઘટીને 2 ટકા અને ખાનગી બેંકોમાં સૌથી ઓછી 1.1 ટકા રહી છે.
સુવિધાઓનો અભાવ અને અનૌપચારિક ધિરાણ પર નિર્ભરતા
SIDBI ના તાજેતરના અહેવાલ મુજબ, દર 8 માંથી 1 માઇક્રો ઉદ્યોગ આજે પણ અનૌપચારિક (વ્યાજખોરો કે ઊંચા વ્યાજના) સ્ત્રોતો પર નિર્ભર છે. માત્ર 68 ટકા માઇક્રો એકમો પાસે જ ઔપચારિક ધિરાણ (બેંક લોન) ની પહોંચ છે, જેની સામે નાના અને મધ્યમ એકમોમાં આ પ્રમાણ 85 ટકા છે. દર ચારમાંથી એક ઉદ્યોગસાહસિકને લોન મેળવવામાં મુશ્કેલીનો સામનો કરવો પડે છે. ભારત સરકારના મુખ્ય આર્થિક સલાહકાર વી. અનંત નાગેશ્વરને જણાવ્યું છે કે ભારતીય બિઝનેસના કેશફ્લો ચક્ર અને રોકડ જરૂરિયાતો અલગ હોવાથી તેમના માટે આંતરરાષ્ટ્રીય સ્તરના સમાન એનપીએ નિયમો યોગ્ય નથી. એમએસએમઈ માટે સ્પેશિયલ મેન્શન એકાઉન્ટ અને એનપીએ વર્ગીકરણના નિયમોમાં વ્યવહારુ છૂટછાટો આપવી જરૂરી છે.
Tags: Asset quality Indian MSMEs Banking sector asset quality 2026 Business cash flow mismatch India Credit availability micro units Economic analysis micro sector Entrepreneurship challenges India Financial news Gujarati analysis Financial stress in micro units Formal credit access micro enterprises Indian banking system bad loans Indian economy growth story Industry vs MSME NPA ratio Informal credit dependency micro business Micro enterprise finance gap Micro enterprise recovery status Micro segment credit growth Micro vs Small enterprise NPA MSME bad loans analysis MSME credit accounts active MSME employment and GDP contribution MSME export contribution India MSME loan default trends MSME એનપીએ રીપોર્ટ 2026 NBFC bad loans MSME sector NBFC peak NPA micro finance Non performing assets MSME India NPA classification norms MSME PSB private bank MSME lending SIDBI MSME report 2026 SMA norms modification MSME Small medium enterprise recovery Targeted policy intervention MSME V Anantha Nageswaran CEA MSME Working capital cycles MSMEs અનૌપચારિક ધિરાણ નિર્ભરતા એનપીએ ક્લાસિફિકેશન નોર્મ્સ એનબીએફસી ધિરાણ જોખમ એમએસએમઈ રિકવરી સમાચાર કાર્યકારી મૂડી સંકટ ક્રેડિટ એકાઉન્ટ્સ માઇક્રો સેક્ટર ક્રેડિટ એક્સેસ એમએસએમઈ ગુજરાતી બિઝનેસ અહેવાલ જીડીપી અને એમએસએમઈ નાણાકીય ગંભીર અસર નાણાકીય નીતિ એમએસએમઈ નાના ઉદ્યોગો પર અસર પબ્લિક સેક્ટર બેંક્સ લોન પ્રાઇવેટ બેંક ધિરાણ બિઝનેસ કેશફ્લો સાયકલ બેંકિંગ એસેટ ક્વોલિટી બેડ લોન રેશિયો MSME ભારત સરકાર આર્થિક નીતિ ભારતીય આર્થિક વિશ્લેષણ ભારતીય એમએસએમઈ ક્ષેત્ર ભારતીય નિકાસ અને એમએસએમઈ માઇક્રો ઉદ્યોગો પર અસર માઇક્રો એકમો ધિરાણ સમસ્યા રોકાણ અને ધિરાણ સમાચાર રોજગારી સર્જન એમએસએમઈ લઘુ ઉદ્યોગ સમાચાર વિ અનંત નાગેશ્વરન નિવેદન સરકારી બેંક એમએસએમઈ લોન સીઆઈડીબીઆઈ એમએસએમઈ રિપોર્ટ સૂક્ષ્મ ઉદ્યોગ નાણાકીય સંકટ સ્પેશિયલ મેન્શન એકાઉન્ટ નિયમો સ્મોલ એન્ડ મીડિયમ એન્ટરપ્રાઇઝ