નાદારીની બાબત પર નજર રાખતા બોર્ડે પર્સનલ ગેરંટર્સ અને “સંબંધિત” લેણદારો પર કડક ચકાસણીની જાહેરાત કરી
નાદારીની બાબત પર નજર રાખતા બોર્ડે પર્સનલ ગેરંટર્સ અને “સંબંધિત” લેણદારો પર કડક ચકાસણીની જાહેરાત કરી
ઇન્સોલ્વન્સી એન્ડ બેન્કરપ્સી બોર્ડ ઓફ ઇન્ડિયાએ પર્સનલ ગેરંટર ઇન્સોલ્વન્સી માટે કડક નિયમોનો પ્રસ્તાવ મૂકતું ચર્ચા પત્ર બહાર પાડ્યુંઃ પર્સનલ ગેરંટર્સના સંબંધિત પક્ષકારોની વધુ સ્પષ્ટ વ્યાખ્યા આપીને તેમને કોઈપણ પ્રકારના મતદાનના અધિકારોથી સંપૂર્ણપણે વંચિત રાખવાનું સૂચન કર્યું
સંબંધિત પક્ષકારોના મતદાનને રોકવા અને લેણદારોની વસૂલાતને સુરક્ષિત કરવા IBBI એ પર્સનલ ગેરંટર ઇન્સોલ્વન્સી માટે કડક નિયમો તૈયાર કર્યા
અમદાવાદઃ ઇન્સોલ્વન્સી એન્ડ બેન્કરપ્સી બોર્ડ ઓફ ઇન્ડિયાએ પર્સનલ ગેરંટર ઇન્સોલ્વન્સી માટે કડક નિયમોનો પ્રસ્તાવ મૂકતું ચર્ચા પત્ર બહાર પાડ્યું છે. તેમાં સંબંધિત પક્ષકારોના મતદાન પર પ્રતિબંધ મૂકવાની તેમ જ સંપત્તિના સ્વતંત્ર મૂલ્યાંકનનો આદેશ અને ટાળી શકાય તેવા વ્યવહારોની બારીક તપાસ કરવાને લગતી બાબતોનો સમાવેશ થાય છે. આમ ઇન્સોલ્વન્સી નિયામક પર્સનલ ગેરંટર્સના સંબંધિત પક્ષકારોને લોન પુનઃચુકવણીની યોજનાઓને પ્રભાવિત કરતા અટકાવવાના હેતુથી નિયમોને કડક બનાવવાની યોજના બનાવી રહ્યું છે.
આ સંદર્ભમાં બહાર પાડેલા એક ચર્ચા પત્રમાં, ઇન્સોલ્વન્સી એન્ડ બેન્કરપ્સી બોર્ડ ઓફ ઇન્ડિયાએ પર્સનલ ગેરંટર્સના સંબંધિત પક્ષકારોની વધુ સ્પષ્ટ વ્યાખ્યા આપીને તેમને કોઈપણ પ્રકારના મતદાનના અધિકારોથી સંપૂર્ણપણે વંચિત રાખવાનું સૂચન કર્યું છે. તેણે ગેરંટરની સંપત્તિના સ્વતંત્ર મૂલ્યાંકન અને લેણદારો માટે ઉપલબ્ધ ભંડોળને નુકસાન પહોંચાડી શકે તેવા વ્યવહારોની ઝીણવટભરી તપાસ કરવાનો પણ પ્રસ્તાવ મૂક્યો છે.
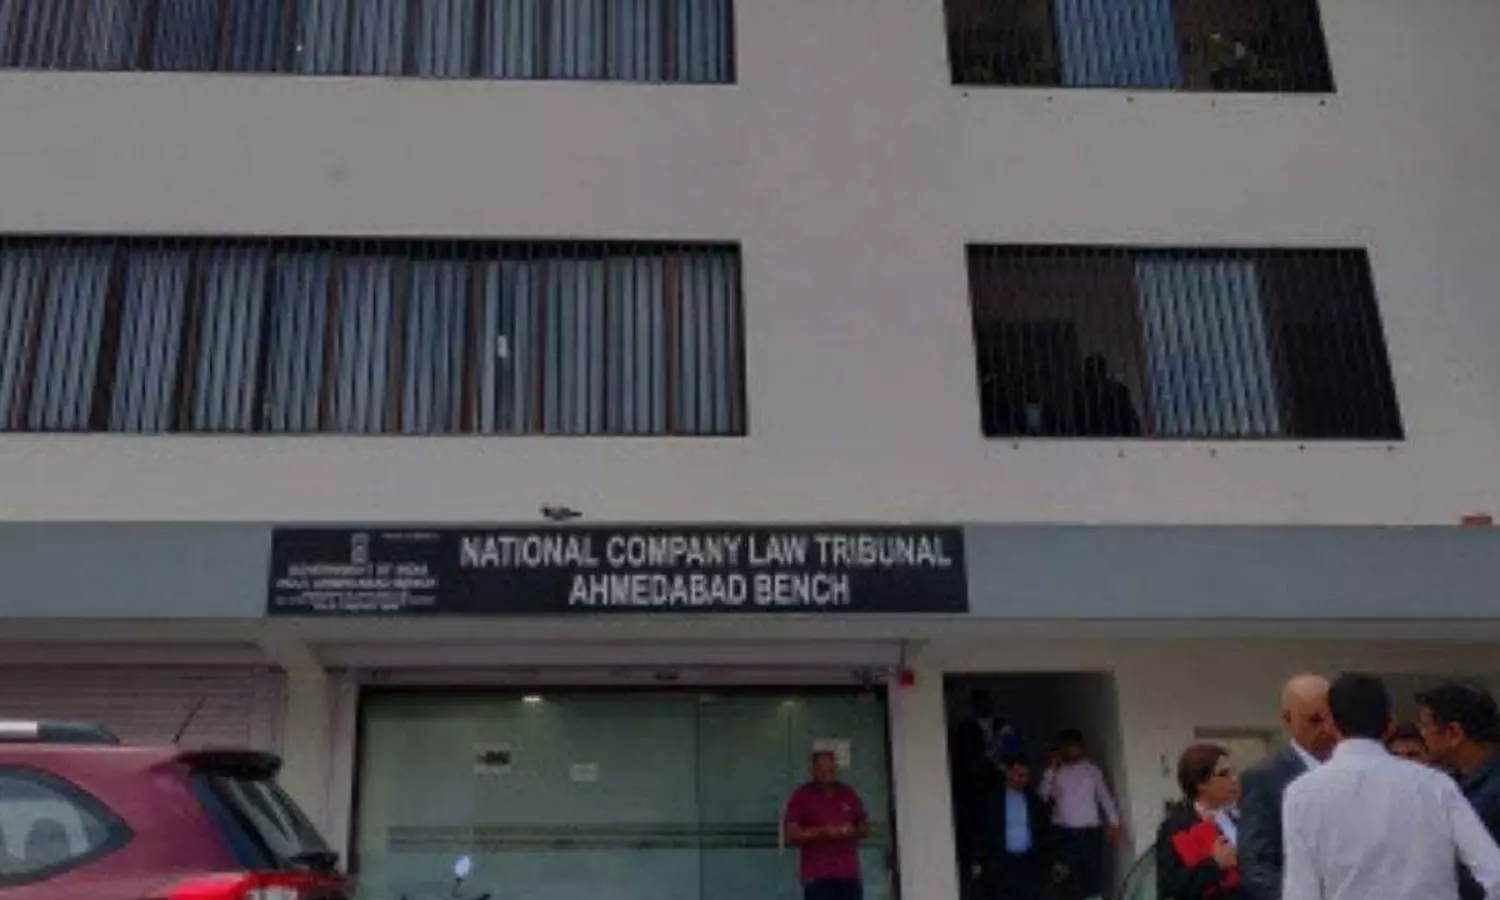
આ પગલાથી લેણદારો માટે એકબીજા સાથે મળીને કામ કરવું અને ગેરંટરના દેવાની પતાવટ કેવી રીતે થાય છે તેને પ્રભાવિત કરવું વધુ મુશ્કેલ બનશે તેવી અપેક્ષા છે. આઈબીબીઆઈનું આ પગલું ઝીના સ્થાપક સુભાષ ચંદ્રાના પર્સનલ ઇન્સોલ્વન્સી કેસ અંગેના વિવાદના થોડા સમય પછી આવ્યું છે. નેશનલ કંપની લો ટ્રિબ્યુનલએ પહેલી સપ્ટેમ્બરના રોજ એસ્સેલ ગ્રુપના ચેરમેનને તેમની સંપત્તિઓ ટ્રાન્સફર કરવા પર રોક લગાવી દીધી હતી અને ગ્રુપના ઋણ પર રૂ. ૨૨,૦૦૬ કરોડના દાવાઓ સામે આશરે રૂ. ૬.૫ કરોડમાં પર્સનલ ગેરંટીમાંથી ઉદ્ભવતા દાવાઓની પતાવટ કરવાની મંજૂરી આપતા અગાઉના આદેશ પર સ્ટે આપ્યો હતો. આ પ્લાન સામેની અપીલો ટ્રિબ્યુનલ સમક્ષ પેન્ડિંગ છે.
આઈબીબીઆઈના નવા પ્રસ્તાવ અનુસાર, રિઝોલ્યુશન પ્રોફેશનલ્સ ઇન્સોલ્વન્સી એન્ડ બેન્કરપ્સી કોડની કલમ 5(24A) હેઠળ “સંબંધિત-પક્ષ લેણદારો” ની ઓળખ કરશે અને લેણદારોની યાદીમાં તેમને અલગથી દર્શાવશે. હાલમાં, પર્સનલ ગેરંટરના “સહયોગી” મત આપી શકતા નથી. જો કે, સહયોગીની વ્યાખ્યા સંબંધિત પક્ષકાર કરતાં વધુ સંકુચિત છે, જેના કારણે કેટલાક જોડાયેલા લેણદારોને મતદાનના અધિકારો જાળવી રાખવાની મંજૂરી મળે છે. આ ખામીને નવા નિયમોમાં દૂર કરવામાં આવશે.
આઈબીબીઆઈ ગેરંટરની સંપત્તિના સ્વતંત્ર મૂલ્યાંકનનો પણ પ્રસ્તાવ મૂકે છે. રજિસ્ટર્ડ વેલ્યુઅર તેમની ન્યાયી અને વસૂલ કરી શકાય તેવી કિંમત નક્કી કરશે, અને તેનો રિપોર્ટ પુનઃચુકવણી યોજનાની સાથે લેણદારો સમક્ષ મૂકવામાં આવશે. આનાથી લેણદારોને પ્લાન હેઠળ મળતી વસૂલાતની સરખામણી બેન્કરપ્સી (દિવાળિયાપણું) દ્વારા તેઓ જે વસૂલ કરી શકે છે તેની સાથે કરવામાં મદદ મળશે.
બોર્ડ પ્રેફરેન્શિયલ, અંડરવેલ્યુડ, ફ્રોડ્યુલન્ટ અને એક્સ્ટોર્શનેટ વ્યવહારોની વધુ ઝીણવટભરી તપાસનો પ્રસ્તાવ મૂકે છે જેણે લેણદારો માટે ઉપલબ્ધ નાણાંમાં ઘટાડો કર્યો હોઈ શકે છે. લેણદારો પુનઃચુકવણી યોજના પર મતદાન કરે તે પહેલાં રેઝોલ્યુશન પ્રોફેશનલ્સે આવા વ્યવહારોની તપાસ કરવી પડશે. બોર્ડ લેણદારોની મંજૂરી સાથે, ઇન્સોલ્વન્સી પ્રક્રિયા દરમિયાન રેઝોલ્યુશન પ્રોફેશનલ્સને તેમની સામે પગલાં લેવાની મંજૂરી આપવા માંગે છે. આ પ્રકારની કાર્યવાહી હાલમાં માત્ર બેન્કરપ્સીના તબક્કે ઉપલબ્ધ છે. આ ફેરફારથી પ્રેફરેન્શિયલ, અંડરવેલ્યુડ, ફ્રોડ્યુલન્ટ અને એક્સ્ટોર્શનેટ-પીયુએફઈ વ્યવહારો દ્વારા ગુમાવેલા નાણાં અથવા સંપત્તિ લેણદારો પ્લાન પર મત આપે તે પહેલાં વસૂલ કરી શકાશે.
પર્સનલ ગેરંટી હેઠળ, જો લોન લેનાર ડિફોલ્ટ થાય તો ગેરંટર લોન લેનારના દેવા માટે જવાબદાર બને છે. લેણદારો કેટલી રકમ વસૂલ કરી શકે છે તેનો આધાર ગેરંટરની સંપત્તિ, આવક અને ચૂકવણી કરવાની ક્ષમતા પર રહેલો છે, જે પુનઃચુકવણી યોજના અને બેન્કરપ્સી વચ્ચે પસંદગી કરતી વખતે સંપત્તિનું મૂલ્યાંકન મહત્વપૂર્ણ બનાવે છે. આ પ્રસ્તાવો પર્સનલ ગેરંટર ફ્રેમવર્કમાં વાસ્તવિક ખામીઓને દૂર કરે છે. ગેરંટરની સંપત્તિનું વસૂલીપાત્ર મૂલ્ય જાણીતા વગર, અગાઉના વ્યવહારો દ્વારા મૂલ્યને અન્યત્ર ડાયવર્ટ કરવામાં આવ્યું છે કે કેમ, અને જોડાયેલા લેણદારો પરિણામને પ્રભાવિત કરી રહ્યા છે કે કેમ તે જાણ્યા વિના પુનઃચુકવણી યોજના પર મતદાન થવું જોઈએ નહીં.
પુનઃચુકવણી યોજના અને બેન્કરપ્સી વચ્ચેની પસંદગી અલગ-અલગ પરિણામો લાવી શકે છે. પુનઃચુકવણી યોજના હેઠળ, લેણદારોને ચોક્કસ સંતોષકારક સમયગાળા દરમિયાન ગેરંટર પાસેથી ચુકવણીઓ મળે છે અને જો ભવિષ્યની આવક બેન્કરપ્સી દ્વારા સંપત્તિ વેચવા કરતાં વધુ સારી વસૂલાત આપતી હોય તો તેઓ તેને વધુ પસંદ કરી શકે છે. જો પ્લાન વ્યવહારુ ન હોય, તો બેન્કરપ્સી ગેરંટરની સંપત્તિમાંથી નાણાં વસૂલ કરવાનો બીજો રસ્તો પૂરો પાડે છે. નવા પ્રસ્તાવો કોર્પોરેટ ઇન્સોલ્વન્સીમાં ઉપલબ્ધ સુરક્ષા પગલાંને પર્સનલ-ગેરંટર કેસોમાં લાવવાનો પ્રયાસ કરે છે. મૂલ્યાંકનની જરૂરિયાત લેણદારોને પુનઃચુકવણી યોજનાની સરખામણી ગેરંટરની સંપત્તિના વાસ્તવિક મૂલ્ય સાથે કરવા અને સંભવિત લીકેજને ઓળખવાની મંજૂરી આપશે. આઈબીબીઆઈએ ૩ ઓક્ટોબર, ૨૦૨૬ સુધી આ પ્રસ્તાવો પર જાહેર ટિપ્પણીઓ આમંત્રિત કરી છે.
Tags: Asset Diversion Examination IBC Bankruptcy Recovery Rate India Commercial Law Amendments India Connected Creditors Voting Restrictions Corporate Debt Recovery Regulations Creditor Recovery Safeguards India Essel Group Personal Guarantee Claims Financial Debt Guarantor Liabilities Financial Regulations India 2026 IBBI Discussion Paper September 2026 IBBI Public Comments Deadline October IBBI જાહેર ટિપ્પણીઓ ૨૦૨૬ IBBI પર્સનલ ગેરંટર નિયમો Independent Asset Valuation Guarantors Indian Banking Insolvency Laws Indian Corporate Restructuring Laws Indian Express Business News 2026 Insolvency and Bankruptcy Code India Insolvency Professional Guidelines Legal Scrutiny Fraudulent Transactions Lender Safeguards Personal Guarantors Loan Guarantee Settlement Regulations Manu Kaushik Insolvency Article NCLT Asset Alienation Order NCLT આદેશ એસ્સેલ ગ્રુપ NCLT ટ્રિબ્યુનલ સુનાવણી Personal Guarantee Default Proceedings Personal Insolvency Framework Amendments Pranshu G Ashok Pranshu Co View PUFE Transactions Scrutiny IBC PUFE વ્યવહારો તપાસ IBBI Rajeev Nair Rajani Associates Opinion Registered Valuer Fair Value IBC Related Party Voting Bar IBBI Repayment Plan vs Bankruptcy India Resolution Professionals Section 5 24A Subhash Chandra NCLT Case Updates અશોક પ્રાંશુ એન્ડ કંપની મંતવ્ય ઇન્ડિયન એક્સપ્રેસ સમાચાર ગુજરાતી ઇન્સોલ્વન્સી બોર્ડ ચર્ચા પત્ર કલમ 5 24A IBC ભારત કોર્પોરેટ ઇન્સોલ્વન્સી સુરક્ષા કોર્પોરેટ દેવું રિઝોલ્યુશન ક્રેડિટર્સ વોટિંગ રાઇટ્સ ભારત ગેરંટર સંપત્તિ વેલ્યુએશન ગેરંટી ક્લેમ વસૂલાત ભારત દેવાની પતાવટ નિયમો ૨૦૨૬ નાણાકીય નિયામક ભારત સમાચાર પર્સનલ ગેરંટી ડિફોલ્ટ કાયદો ફ્રોડ્યુલન્ટ ટ્રાન્ઝેક્શન તપાસ બિઝનેસ ઇન્સોલ્વન્સી અપડેટ બેંક ધિરાણ વસૂલાત કાયદો બેંકિંગ લોન ડિફોલ્ટ નિયમો બેન્કરપ્સી કાયદો ભારત ભારતીય આર્થિક કાયદા સમાચાર ભારતીય ઇન્સોલ્વન્સી કોડ ૨૦૨૬ મનુભાઈ કૌશિક લેખ IBBI રજાની એસોસિએટ્સ IBBI પ્રસ્તાવ રિઝોલ્યુશન પ્રોફેશનલ RPs ભૂમિકા લેણદારો નાણાં વસૂલાત નિયમો લોન ગેરંટર જવાબદારી કાયદો લોન પુનઃચુકવણી યોજના IBBI સંપત્તિ સ્વતંત્ર મૂલ્યાંકન IBBI સંબંધિત પક્ષકારો મતદાન પ્રતિબંધ સુભાષ ચંદ્રા ઇન્સોલ્વન્સી