એપોલો હોસ્પિટલ્સના શેરના ભાવમાં 12 ટકા સુધીનો વધારો જોવા મળી શકે
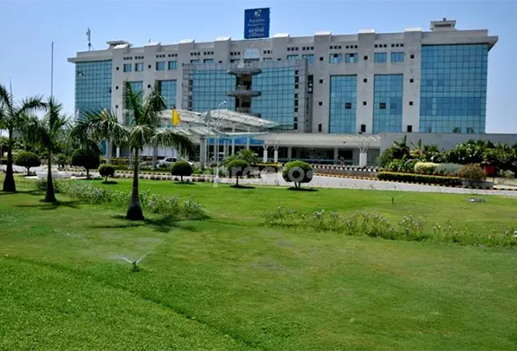 એપોલો હોસ્પિટલ્સના શેરના ભાવમાં 12 ટકા સુધીનો વધારો જોવા મળી શકે
આરોગ્ય સંભાળના ક્ષેત્રની દેશની સૌથી મોટી લિસ્ટેડ હોસ્પિટલ ચેઇન એપોલો હોસ્પિટલ્સે સપ્ટેમ્બર ત્રિમાસિકમાં દર્દીઓની સંખ્યામાં વધારા અને સારા કેસ મિક્સના કારણે મજબૂત નાણાકીય દેખાવ કર્યો છે. એપોલો હોસ્પિટલ ચેઈનની પથારીઓની ક્ષમતામાં આક્રમક વિસ્તાર, ડિજિટલ પ્લેટફોર્મનું ઓપરેટિંગ બ્રેક-ઇવન અને હેલ્થકોના સૂચિત અલગ લિસ્ટિંગ સ્ટોકમાં વેલ્યુ અનલોકિંગ માટેના મુખ્ય ટ્રિગર તરીકે બહાર આવી રહ્યા છે.
Q2FY27 નાણાકીય અને ઓપરેટિંગ પ્રદર્શન
-
કુલ આવકમાં વાર્ષિક ધોરણે ૨૩ ટકાનો વધારો થયો છે. હોસ્પિટલ અને ફાર્મસી બિઝનેસમાં ૨૩-૨૩ ટકા અને AHLL સેગમેન્ટમાં ૨૦ ટકાનો ગ્રોથ જોવા મળી રહ્યો છે. ઓપરેટિંગ પ્રોફિટમાં વાર્ષિક ૨૯ ટકાનો વધારો થયો છે. જ્યારે ઓપરેટિંગ માર્જિન ૭૦ બેસિસ પોઈન્ટ્સ (bps) સુધરીને ૧૫.૬ ટકા થયું છે. હોસ્પિટલ બિઝનેસ માર્જિન ઘસાઈ શકે છે. આવકમાંથી સ્ટાફ ખર્ચમાં ૧૭ ટકા અને જનરલ ખર્ચમાં ૨૪ ટકાના વધારાથી માર્જિન પર આંશિક અસર પડવા માંડી છે.
-
ઓક્યુપન્સી અને દર્દીઓ: ઓક્યુપન્સી રેશિયો ૬૯ ટકાથી વધીને ૭૩ ટકા થયો છે, ઇનપેશન્ટ વોલ્યુમમાં ૧૪ ટકાનો ઉછાળો આવ્યો છે અને પ્રતિ પથારી સરેરાશ આવક ૮ ટકા વધી છે. હોસ્પિટલના સંચાલકોએ ૬૦ ટકા નવા બેડ ઉમેરો કરવા માગે છે. કંપની હાલની ૧૦,૦૦૦ પથારીઓની ક્ષમતા પર FY27 થી FY31 દરમિયાન ૬,૦૦૦ નવી પથારીઓ ઉમેરશે. ક્વાર્ટર ૪ (Q4FY27) માં ગુરુગ્રામ સેન્ટર ખાતે ૫૦૦ નવી પથારીઓ ચાલુ કરવામાં આવશે.
૨. Apollo ટ્વેન્ટિ ફોર બય સેવન બ્રેક-ઇવન અને લિસ્ટિંગ: Apollo 24/7 ડિજિટલ પ્લેટફોર્મ ઓપરેટિંગ ધોરણે બ્રેક-ઇવન (ખોટ મુક્ત) સ્થિતિમાં પહોંચી ગયું છે. FY27ના અંત સુધીમાં આ ડિજિટલ બિઝનેસને અલગ લિસ્ટેડ કરવાની પ્રક્રિયા ચાલુ છે, જેનાથી રોકાણકારો માટે મોટો લાભ થશે.
અગ્રણી બ્રોકરેજ હાઉસિસના લક્ષ્યાંકો (Target Prices)
(વર્તમાન બજાર ભાવ: રૂ. ૮,૫૩૮ | FY28 એસ્ટિમેટેડ PE: ૩૭-૩૮x)
Choice Institutional Equities: લેણ કરો. લક્ષ્યાંક (Target Price): રૂ.૯,૬૦૦ એટલે કે તેમાં ૧૨.૪ ટકાનો ભાવ વધારો થવાની સંભાવના જોવામાં આવી રહી છે, કારણ કે હોસ્પિટલ વિસ્તાર, ડાયગ્નોસ્ટિક્સમાં ૧૭ ટકાની વૃદ્ધિ અને ઓનલાઈન-ઓફલાઈન સિનર્જીના કારણે માર્જિન સતત મજબૂત રહેશે.
એલારા સિક્યોરીટીઝ પણ એપોલો હોસ્પિટલ્સના શેર્સમાં લેણ કરવાની ભલામણ કરી રહ્યુ છે. દરેક ઘટાડે તેમાં લેણ કરી શકાયછે.
લક્ષ્યાંક (Target Price): રૂ. ૯,૪૭૦ એટલે કે ભાવમાં ૧૦.૯ ટકાનો વધારો થવાની સંભાવના દર્શાવી છે. કારણ કે હેલ્થકો બિઝનેસના માર્જિનમાં સુધારો અને Apollo 24/7 ના ઘટતા ખર્ચ સ્ટોકને સપોર્ટ આપશે.
એપોલો હોસ્પિટલ્સ: સમયગાળા મુજબ રોકાણ માર્ગદર્શન અને લક્ષ્યાંક
| બ્રોકરેજ હાઉસનું રેટિંગ અને ટાર્ગેટ | વૃદ્ધિ સંભાવના | રોકાણ કરી શકાય કે કેમ? અને મુખ્ય કારણો | |
|
૧. ટૂંકો ગાળો
(Short-Term: ૩ થી ૬ મહિના) |
Choice Equities / Elara
(ટાર્ગેટ: ₹૯,૨૦૦ – ₹૯,૪૭૦) |
~૭% થી ૧૧% |
હા, રોકાણ કરી શકાય.
• Q2FY27 માં સમૂહ આવકમાં ૨૩% અને ઓપરેટિંગ પ્રોફિટ (EBITDA) માં ૨૯% નો મજબૂત વધારો.
• હોસ્પિટલની ઓક્યુપન્સી ક્ષમતા ૬૯% થી વધીને ૭૩% થવી અને ઇનપેશન્ટ વોલ્યુમમાં ૧૪% નો ઉછાળો ટૂંકા ગાળાની મજબૂતી દર્શાવે છે. |
|
૨. મધ્યમ ગાળો
(Medium-Term: ૬ થી ૧૨ મહિના) |
Elara Securities
(રેટિંગ: Accumulate)
(ટાર્ગેટ: ₹૯,૪૭૦) |
~૧૧% |
હા, અનુકૂળ તક છે.
• Apollo 24/7 નું બ્રેક-ઇવન: ડિજિટલ પ્લેટફોર્મ ઓપરેટિંગ લેવલે ખોટ મુક્ત (બ્રેક-ઇવન) થઈ ગયું છે.
• વેલ્યુ અનલોકિંગ ટ્રિગર: FY27 ના અંત સુધીમાં ડિજિટલ પ્લેટફોર્મ (Apollo HealthCo) નું અલગ લિસ્ટિંગ થવાની પ્રક્રિયા ચાલી રહી છે, જે રોકાણકારો માટે મોટો નફાકારક ટ્રિગર બનશે. |
|
૩. લાંબો ગાળો
(Long-Term: ૧ થી ૩ વર્ષ) |
Choice Institutional Equities
(રેટિંગ: Add)
(ટાર્ગેટ: ₹૯,૬૦૦+) |
~૧૨% થી ૧૫%+ |
ચોક્કસપણે રોકાણ કરવું જોઇએ.
• આક્રમક કેપેક્સ (Capacity Expansion): કંપની FY27 થી FY31 દરમિયાન હાલની ૧૦,૦૦૦ પથારીઓમાં ૬,૦૦૦ નવી પથારીઓ (૬૦% નો વધારો) ઉમેરવાની યોજના ધરાવે છે.
• વિવિધ સેગમેન્ટ્સનો ગ્રોથ: ડાયગ્નોસ્ટિક્સ બિઝનેસમાં ૧૭% વૃદ્ધિ અને ફાર્મસી તથા હેલ્થ એન્ડ લાઈફસ્ટાઈલ (AHLL) ની મજબૂત નફાકારકતા લાંબા ગાળે મોટું વળતર આપશે. |
રોકાણ કરવા પાછળના મુખ્ય કારણો
મજબૂત નાણાકીય દેખાવ (Q2FY27 Performance): હોસ્પિટલ અને ફાર્મસી બંને ક્ષેત્રોમાં ૨૩-૨૩% ની વાર્ષિક આવક વૃદ્ધિ નોંધાઈ છે. ઓપરેટિંગ માર્જિન ૭૦ bps સુધરીને ૧૫.૬% પર પહોંચ્યું છે.
૨. વેલ્યુ અનલોકિંગ ટ્રિગર્સ: ફાર્મસી અને ડિજિટલ હેલ્થકેરના અલગ લિસ્ટિંગ તેમજ ડાયગ્નોસ્ટિક્સ વર્ટિકલના વિસ્તરણથી કંપનીનું સાચું મૂલ્ય બહાર આવશે.
૩. ઉચ્ચ ગુણવત્તાવાળી કેસ પ્રોફાઇલ: હોસ્પિટલ બિઝનેસમાં પ્રતિ પથારી સરેરાશ આવક (ARPOB) માં ૮% નો વધારો થયો છે, જે દર્શાવે છે કે જટિલ બીમારીઓની સારવારમાં કંપની અગ્રેસર છે.
ધ્યાનમાં રાખવાના જોખમો
એક, નવી હોસ્પિટલો શરૂ કરવામાં કે તેને પૂર્ણ ક્ષમતાથી ચલાવવામાં થતો વિલંબ. બે, સ્ટાફ ખર્ચમાં ૧૭ ટકા અને એડમિન ખર્ચમાં ૨૪ ટકાનો થયેલો વધારો ટૂંકા ગાળા માટે માર્જિનને મર્યાદિત કરી શકે છે. ત્રણ, સરકારી નિયમોમાં અચાનક થતા ફેરફારો. ચાર, Apollo 24/7 ની નફાકારકતામાં સંભવિત ધીમી રિકવરી પણ જવાબદાર બની શકે છે.