કિર્લોસ્કર ઓઈલ એન્જિન લાંબી રેસનો મજબૂત ઘોડોઃ રોકાણ કરવાનું વિચાર કરી શકાય
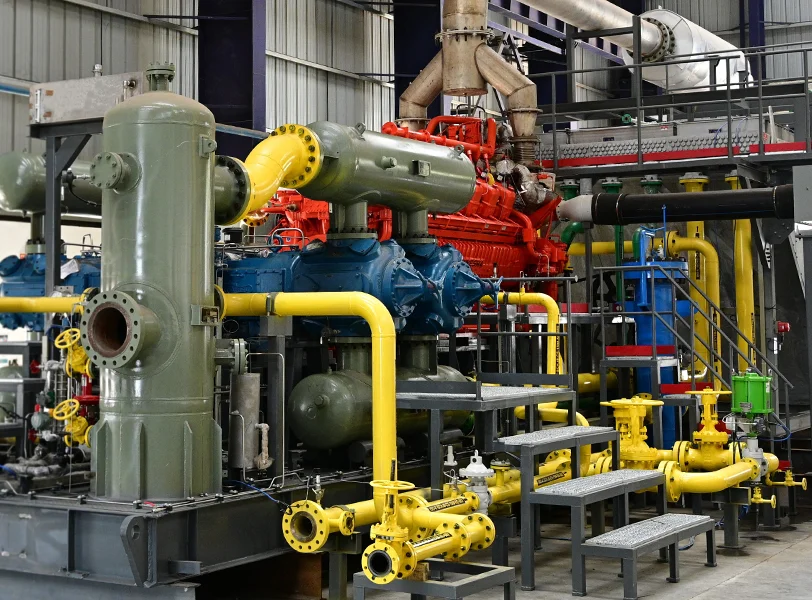
બ્રોકરેજ હાઉસ મોતીલાલ ઓસવાલના નિષ્ણાતો કહે છે કે કિર્લોસ્કર ઓઈલ એન્જિન્સ લિમિટેડ (KOEL) ના શેર્સમાં લેણ કરી શકાય છે. 25મી જૂને બજાર બંધ રહ્યું ત્યારે તેનો બાવ રૂ. 2460નો હતો. કિર્લોસ્કર ઓઈલ એન્જિનને ડેટા સેન્ટર સ્પેસના ક્ષેત્રની દિગ્ગજ કંપની હાઈપર નેક્સ્ટ તરફથી 96 યુનિટ્સ (192 MW) પાવર સિસ્ટમ્સ સપ્લાય કરવાનો ખૂબ જ મોટો ઓર્ડર મળ્યો છે. આ દર્શાવે છે કે ભારતમાં ઝડપથી વધી રહેલા ડેટા સેન્ટર માર્કેટમાં KOEL ના હાઈ-હોર્સપાવર (HHP) પ્રોડક્ટ્સની માંગ જોરદાર છે. પાવરજેન સેગમેન્ટે નાણાકીય વર્ષ 2026 (FY26) માં 32 ટકાની વાર્ષિક વૃદ્ધિ નોંધાવી છે અને આગામી FY26-29 ના ગાળા દરમિયાન તેનો રેવન્યુ CAGR 26 ટકા રહેવાનો અંદાજ છે.
મોટું મૂડીરોકાણ અને ક્ષમતા વિસ્તરણ
કંપની ભવિષ્યની માંગને પહોંચી વળવા માટે સતત મેન્યુફેક્ચરિંગ ક્ષમતા વધારી રહી છે. કંપનીએ એન્જિન બનાવવાની ક્ષમતા વધુ 20,000 નંગ વધારવા માટે રૂ. 1400 કરોડનું નવું મૂડીરોકાણ કરવાની જાહેરાત કરી દીધી છે. આ રોકાણ FY28 સુધીમાં પૂરું થશે. અગાઉ જાહેર કરાયેલ INR 7 અબજનું રોકાણ (50,000 એન્જિન ક્ષમતા) એપ્રિલ 2028 સુધીમાં ચાલુ થઈ જશે. કંપનીના જણાવ્યા મુજબ, જ્યારે આ પ્લાન્ટ તેની ક્ષમતા પર કામ કરશે (FY30 સુધીમાં) ત્યારે આ રોકાણથી INR 50-56 અબજની વધારાની આવક થઈ શકે છે.
ઇન્ડસ્ટ્રિયલ અને ડિફેન્સ સેક્ટરમાં મજબૂતી
નાણાકીય વર્ષ 2022-26 દરમિયાન KOEL ના ઇન્ડસ્ટ્રિયલ સેગમેન્ટે 20 ટકાના સર્વગ્રાહી વિકાસ દરે-સીએજીઆરથી વૃદ્ધિ નોંધાવી છે, જે તેની હરીફ કંપની કમિન્સના 16 ટકાના સીએજીઆર કરતાં ઘણો સારો છે. કંપનીએ ‘કિર્લોસ્કર એડવાન્સ્ડ સિસ્ટમ્સ’ નામની નવી પેટા કંપની શરૂ કરી છે, જે સંરક્ષણ અને અન્ય કટોકટીના ક્ષેત્રો પર ધ્યાન કેન્દ્રિત કરશે.
નિકાસમાં સુધારો
ઈરાન-ઈઝરાયલ અને અમેરિકા વચ્ચેના યુદ્ધને પછી પશ્ચિમ એશિયાની કટોકટી ઉકેલાવાની નજીક હોવાથી, નાણાકીય વર્ષ 2027 ના બીજા ક્વાર્ટર (2QFY27) થી નિકાસની આવકમાં સુધારો થવાની ધારણા છે. નિકાસ વધવાથી કંપનીના નફાના માર્જિનમાં વધુ સારો ઉછાળો આવશે (FY26-29 દરમિયાન એક્સપોર્ટમાં 17 ટકાના સર્વગ્રાહી વિકાસ દર-CAGR જળવાી રહેવાનો અંદાજ છે.
મજબૂત નાણાકીય સ્થિતિ
FY26-29E દરમિયાન કંપનીની આવક (Revenue) 23 ટકા CAGRથી અને વેરો ભરી દીધા પછીનો ચોખ્ખો નફો 32 ટકાના CAGR ના અસાધારણ દરે વધવાની ધારણા છે. કંપનીની EPS-શેરદીઠ કમાણી જે FY26 માં રૂ. 31.9 હતી, તે વધીને FY29 સુધીમાં રૂ. 73.1 થવાનો અંદાજ છે. વોલ્યુમ વધવાની સાથે માર્જિનમાં 190 બેસિસ પોઈન્ટ્સ (1.90 ટકી) નો સુધારો જોવા મળી શકે છે.
ધ્યાનમાં રાખવા જેવા જોખમો
રોકાણ કરતા પહેલા આ બાબતોનું ધ્યાન રાખવું જરૂરી છે:
-
મુખ્ય સેગમેન્ટ્સમાં માંગમાં કોઈ પણ પ્રકારનો ઘટાડો.
-
હરીફ કંપનીઓ તરફથી આક્રમક સ્પર્ધા.
-
કાચા માલ (Commodity) ના ભાવોમાં અચાનક મોટો ઉછાળો, જેનાથી પ્રોફિટ માર્જિન ઘટી શકે.
અંતિમ તારણ
ડેટા સેન્ટર્સ તરફથી મળી રહેલા મોટા ઓર્ડર્સ, મોટું મેન્યુફેક્ચરિંગ કેપેક્સ અને ડિફેન્સ ક્ષેત્રે એન્ટ્રીના કારણે કંપની આગામી સમયમાં શાનદાર પ્રદર્શન કરવા માટે તૈયાર છે. આ મજબૂત ફંડામેન્ટલ્સને કારણે શેરના વેલ્યુએશન મલ્ટિપલને વધારીને વર્તમાન ભાવથી ખરીદી કરવાની ભલામણ કરી રહ્યા છે.